九月下旬,我去了一趟德國。第一站是摩澤爾(Mosel)河畔、靠近盧森堡邊界的古城特里爾(Trier),參加特里爾大學漢學系主辦的第五屆「台灣做頭陣」(Taiwan als Pionier, TAP)國際工作坊;之後轉往柏林,參加「台德民間論壇」(German Taiwanese Dialogue Platform, GTDP)年度會議。
特里爾是馬克思的出生地。2018年5月馬克思兩百歲冥誕時,中國贈送特里爾市一座由雕塑家吳為山製作的馬克思銅像。揭幕當天,德國右翼的另類選擇黨(AfD)以及「共產暴政受難者團體聯合會(UOKG)」都曾經組織抗議活動並提出批評。學界方面,特里爾大學漢學教授Christian Soffel當時接受媒體訪問時也表示「毫無疑問,這背後有政治議程。」
在馬克思銅像落座特里爾後的八年,德國和中國之間這種「一邊接受、一邊抗議」的關係並沒有太大改變,只是爭議的焦點,已經從意識形態轉到了更切身的工作與產業前途上。
德國經濟這幾年並不太好。根據德國五大經濟研究機構9月24日發布的秋季聯合預測(Gemeinschaftsdiagnose),德國經濟2023年衰退1.0%、2024年零成長,2025年也只成長了0.2%。雖然2026年的成長率被上調到1.3%,但支撐這一波復甦的,主要是國防與基礎建設的公共支出,企業投資和民間消費依然疲弱;政府赤字將從2026年占GDP的4.1%升到2028年的4.7%,而2028年的成長率預估將回落到0.4%。
製造業就業的流失則更直接。據安永(EY)統計,德國工業部門去(2025)年一年就減少了12萬4,100個工作,其中汽車業將近5萬個;和疫情前的2019年相比,工業方面的職位總計少了26萬6,200個。
經濟上的不安,很快就反映在政治上。9月6日的薩克森-安哈特邦(Sachsen-Anhalt)議會選舉,AfD拿下43.8%的選票,在83席中取得39席,距離過半只差3席;總理梅爾茨(Friedrich Merz)所屬的基民盟(CDU),得票率則從2021年的37.1%跌到17.2%。前東德地區正是AfD和莎拉·瓦根克內希特聯盟(BSW)最強的地方,而這兩個政黨對俄羅斯的態度,都比柏林的執政聯盟友善得多。
德國經濟問題的核心之一是中國,問題主要反映在貿易和產業依賴兩個方面。2025年中國以2,518億歐元的雙邊貿易額,重新成為德國最大的貿易夥伴;但德國自中國進口約1,706億歐元,對中國出口則只有約813億歐元,逆差將近900億歐元。德國對中國的出口比前一年減少近一成,是十年來最低;其中汽車出口從2022年到2025年掉了三分之二,德國車廠在中國的市占率平均縮水三分之一。另一方面,德國在新興產業上對中國的依賴反而加深:德國進口的電池(以鋰電池為主)當中,來自中國的比重從2021年的29.9%升到2025年的60.7%;而根據德國經濟研究所(IW)的推估,德國企業去年對中國的新增投資,也回升到約70億歐元。
所以,德國面對的已經不只是過度依賴中國市場的問題,而是中國企業正在汽車、機械和化工這些德國最擅長的領域,回過頭來和德國正面競爭。供應面的風險,則在去年的安世半導體(Nexperia)事件中表現得最為明顯。10月4日,中國商務部禁止安世中國廠出口,歐洲汽車工業協會(ACEA)隨即警告,車廠的晶片庫存只夠撐幾週。這讓德國人第一次具體感受到成熟製程晶片斷供的代價。
在和台灣交往方面,德國面對中國時比美國更小心謹慎,反映的正是這種經濟上受制於人的現實。2025年的聯合執政協議寫明,德國是「在我們的一中政策基礎上」持續發展與台灣的關係。梅爾茨今年2月下旬首度以總理身分訪問北京,出發前表示德國堅持一中政策,不過也加了但書「其具體內涵也由我們自己決定」。他在北京則表示,統一「只能透過和平方式,而非訴諸軍事手段」。8月31日聯邦政府答覆左翼黨質詢的文件(Drucksache 21/7801),再次強調台海現狀只能以和平、經雙方同意的方式改變,並表示德國只有在歐洲框架內(im europäischen Verbund),才能長期有效地維護對中利益。
就實務操作而言,台德之間的往來如果能放進歐盟或多邊/迷你多邊(minilateral)的框架中,可行性會相對提升不少;聯邦行政部門層級的接觸,則被壓在一中政策畫出的門檻之下。德國今年6月25日簽署了美國主導的Pax Silica宣言,台灣也以非簽署方的身分參與其中。5月22日,全球合作暨訓練架構(GCTF)首次在德國舉辦活動,主辦方是我國駐德代表處與美國駐德大使館。
另一方面,邦政府和國會的空間相對較大。薩克森邦總理克雷奇默(Michael Kretschmer)去年9月底訪台,在新竹與台積電董事長魏哲家會面;聯邦議院的柏林-台北友好小組今年5月下旬由綠黨、基民盟/基社盟、左翼黨和AfD共五名議員組團訪台,團長、也是「德國國會友台小組」主席的綠黨議員徐德分(Till Steffen)表示,德國「最好不要只押中國這張牌」,並以德勒斯登的晶圓廠作為台德經濟交織的例子。但聯邦行政部門的文件裡,至今找不到把台灣和半導體供應安全連在一起的正式表述;前述8月31日的答覆,在談到德國的半導體依賴時,提到的是「包括中國在內的各國」,對台灣隻字未提。
2025年德國進口的積體電路,有23.5%來自台灣,處理器更高達28.6%。台積電與博世、英飛凌(Infineon)、恩智浦(NXP)合資的ESMC,9月14日在德勒斯登舉行廠房主體的上樑典禮,預計2027年下半年移入生產設備,規劃月產能4萬片12吋晶圓,製程為28/22與16/12奈米,主要供應車用與工業用晶片;據薩克森邦經濟部長潘特(Dirk Panter)表示,目前已有超過20家台灣供應鏈廠商進駐德勒斯登。
ESMC是台德經濟合作近年來最具體的成果。歐盟執委會2024年核准德國對ESMC的50億歐元補助時,ESMC承諾在危機發生時,依《歐洲晶片法》接受優先訂單、在歐洲生產危機所需的產品;但台灣這一方,卻沒有任何可以反過來援引的承諾。在一中政策的框架下,如果太過注重政治表態,會有實質的困難;比較務實的做法,除了增強與德國邦政府、地方政府一級的實質交流,也應該以ESMC為支點,把台資在中東歐既有的產業聚落串連起來。
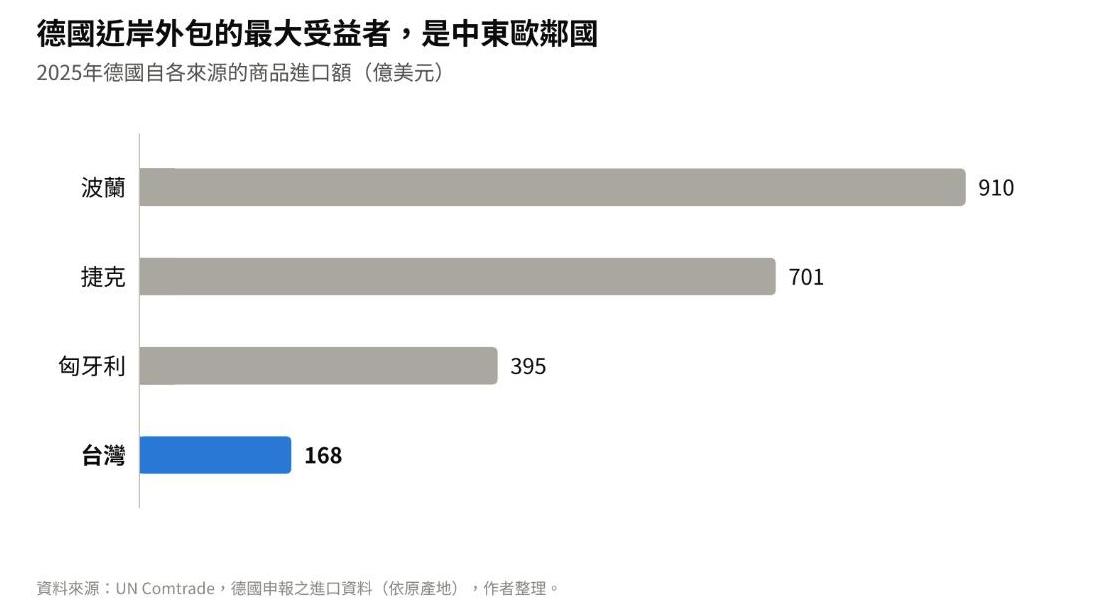
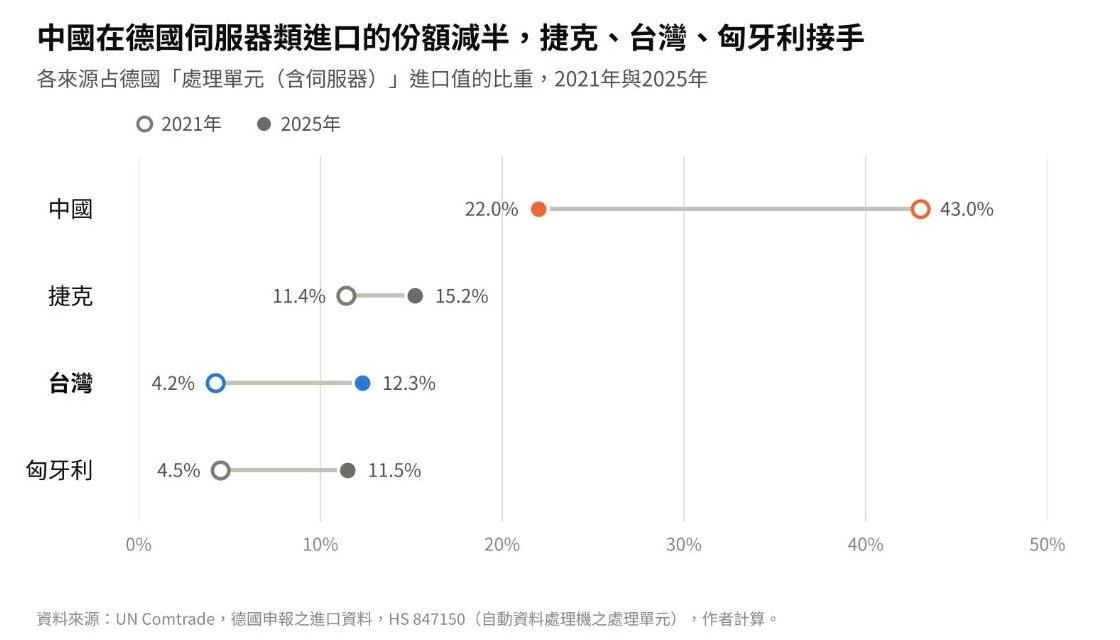
2025年德國自波蘭進口910億美元、自捷克701億美元、自匈牙利395億美元,自台灣只有168億美元;德國製造業近岸外包最大的受益者,是它的中東歐鄰國。在德國進口的處理單元(含伺服器)中,中國的比重從2021年的43.0%降到2025年的22.0%,接手的除了台灣(從4.2%升到12.3%),還有捷克(從11.4%升到15.2%)和匈牙利(從4.5%升到11.5%),而這兩國都有台灣電子代工廠的生產據點。
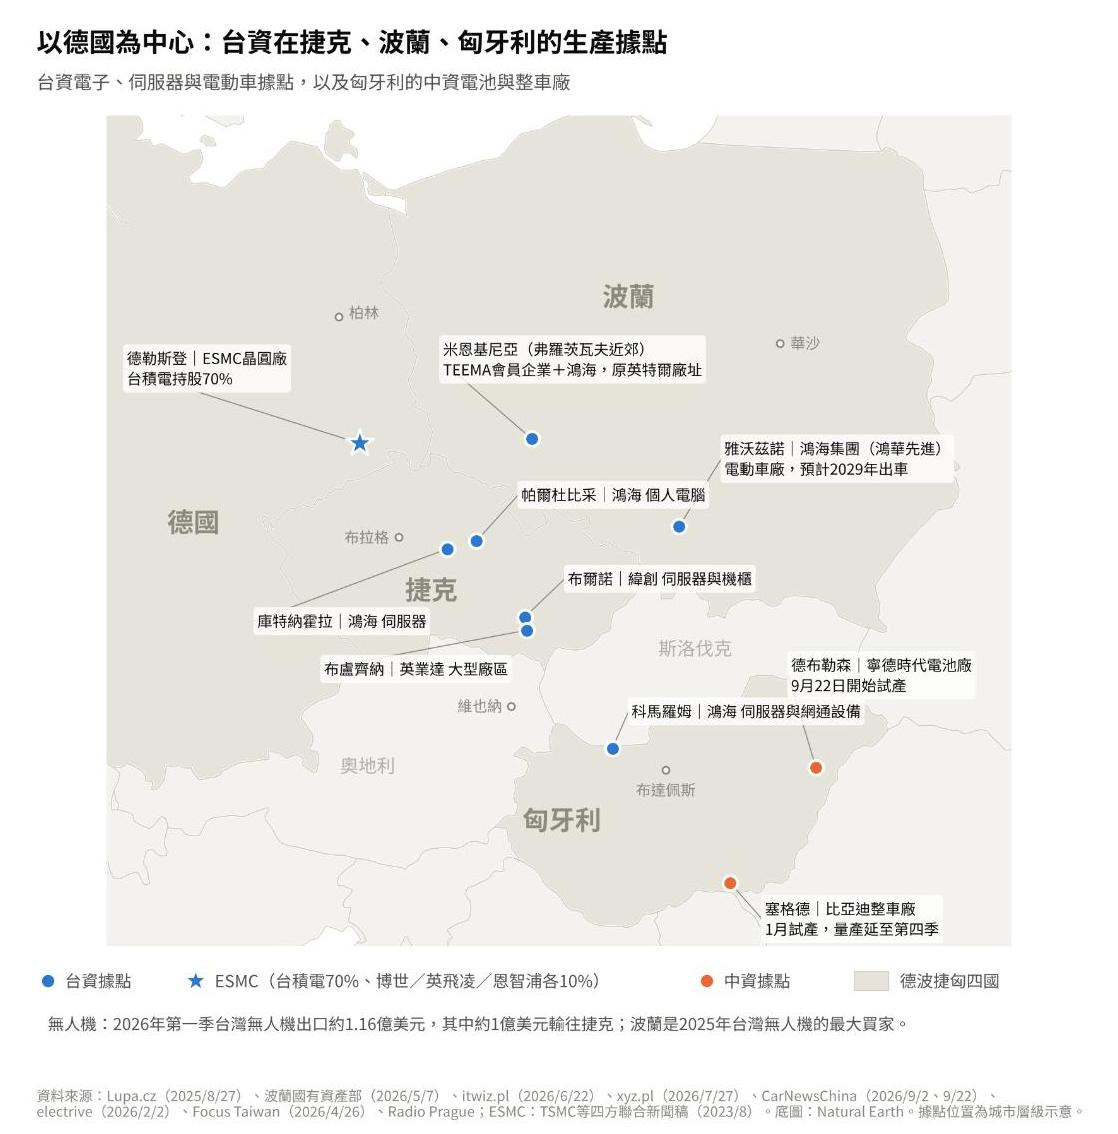
台廠在這幾個國家的布局各有側重。在捷克,緯創在布爾諾(Brno)附近生產伺服器與機櫃,鴻海在帕爾杜比采(Pardubice)生產個人電腦、在庫特納霍拉(Kutná Hora)生產伺服器,英業達也在布爾諾近郊的布盧齊納(Blučina)興建了大型廠區;今年第一季台灣約1.16億美元的無人機出口中,約1億美元輸往捷克。波蘭則是去年台灣無人機的最大買家;波蘭國家電動車計畫ElectroMobility Poland在去年解除與吉利(Geely)的合約之後,今年5月選定鴻海集團(旗下鴻華先進,Foxtron Vehicle Technologies)為戰略夥伴,工廠設在雅沃茲諾(Jaworzno),預計2029年出車,正式協議預計10月、最遲11月簽署。
台灣區電機電子工業同業公會(TEEMA)的會員企業與鴻海,則落腳英特爾放棄的弗羅茨瓦夫近郊米恩基尼亞(Miękinia)廠址,考慮的項目包括半導體、車用電子與資料中心零組件,園區最終的生產範圍預計年底前定案。匈牙利則是四國中唯一供應鏈已經深度嵌入中國的國家:寧德時代在德布勒森(Debrecen)的電池廠9月22日開始試產,比亞迪在塞格德(Szeged)的整車廠1月已試產、量產延到今年第四季。鴻海則自2010年開始就在科馬羅姆(Komárom)設立生產伺服器與網通設備的工廠。台資和中資的生態系彼此重疊。
如果把德國、波蘭、捷克、匈牙利當成一個集群來操作,具體可以從三個地方著手。第一個是規則。歐盟執委會6月3日提出《晶片法案2.0》(Chips Act 2.0),歐盟理事會的目標是在2027年第二季前達成協議;成熟製程技術,以及與可信任國際夥伴的合作,都是目前會員國討論的重點。德國在歐洲議會720席中占96席,人口約占歐盟的18.5%,是四國中唯一同時具備曝險動機和立法份量的國家;如果能透過薩克森和聯邦議院的友台力量,台灣也有機會在最終條文中留下一個位置。
第二個是區域標章。草案新設「歐洲半導體卓越區域」(European Semiconductor Region of Excellence)標章,由地方政府提出十年期的半導體投資計畫,經所屬國家背書後向執委會申請;獲頒的地區可以加入歐盟層級的卓越區域網絡,在歐盟資助計畫的評選中也能列入考量。薩克森、捷克南摩拉維亞和波蘭下西里西亞如果各自申請,再透過這個網絡串連,台資在三地的據點就能以歐盟承認的區域集群形式出現;而投資計畫必須寫明的電網、土地、許可時程和國際人才,是台灣應該事先爭取寫進文件的條件。
第三個是分工。德國負責晶圓製造與規則;捷克和波蘭承接AI伺服器、電動車電子與無人機,並從出口轉向在地組裝,以符合歐盟「歐洲安全行動」(SAFE)國防貸款對非歐盟零組件成本不得超過35%的規定;匈牙利則適合放在台資既有的電子組裝,而不是敏感的上游環節。鴻海與波蘭的電動車協議、米恩基尼亞園區的生產範圍都還在議定之中,電網容量、許可時程和經濟特區條件,也都應該進一步明文化。
另一方面,在半導體之外,台灣要成功扮演「中國+1」的角色,仍有不少挑戰。2025年德國自中國進口約2,004億美元,自台灣只有168億美元,大約是十二分之一。如果只計算台灣在德國同類產品進口中已經占到5%以上、證明具有競爭力的品項,台灣理論上能接手的,大約只占德國對中國進口的14%,其中六成以上是電腦;門檻放寬到3%,也只有24%左右。德國最依賴中國的產品,台灣幾乎都缺席:鋰電池中國占64.8%,台灣0.1%;智慧型手機中國占70.5%,台灣是零;太陽能模組是88.2%比0.8%,稀土永久磁鐵是85.4%比0.2%。
在台灣近年大力推動「非紅供應鏈」的無人機上,2025年德國進口的無人機整機有83%來自中國,台灣原產的比重是零。台灣能和中國平起平坐、甚至超越的,主要是處理器(台灣28.6%,中國14.8%)和伺服器類的資料處理設備。
台灣能提供的「中國+1」,除了在外交上有助於增加我們的籌碼,對我方的製造業也是潛在的龐大市場:以前述兩個門檻估算,德國自中國進口的產品中,台灣已有競爭力、有機會補位的部分,大約在270億到480億美元之間。台商其實已經在移動:2025年台灣外銷訂單在中國加香港生產的比重降到26.2%,首度跌破三成;在德國的電腦與伺服器進口中,中國流失的份額,台灣原產只接走大約三分之一,其餘流向捷克、匈牙利、墨西哥、泰國和越南,這些地方也都有台灣代工廠的產線。
問題在於,這些產能在貿易統計上記在捷克和墨西哥名下,在外交上很難被計入台灣的籌碼;台德之間的「非紅供應鏈」合作如果只停留在無人機和半導體,能撐起的範圍其實相當有限。
經濟部、外交部和國科會不妨共同成立一個「非紅供應鏈-產學鏈平台」,著手研究如何與友盟國家進行產業對接。這個平台可以做三件事:盤點、產學鏈和對接。
盤點方面,以產品細項為單位,把德國與中東歐國家對中國的依賴,和台灣產業的實際產能逐項對照,找出台灣有機會補位、對方也有實際需求的品項。產學鏈方面,薩克森邦與聯邦政府目前每年資助至多100名德國學生赴台接受半導體訓練;這類人才管道應該從半導體延伸到電池材料、無人系統與資安驗證,讓國科會的研究計畫、大學的學程和企業的海外據點彼此銜接。最後,對接與條件方面,由外交部和經濟部的駐外單位,在台資宣布投資之前,先把電網容量、許可時程、經濟特區條件,乃至歐盟法規中的第三國夥伴地位寫進文件。
ESMC讓台灣在德國有了一個實體的立足點,但這個立足點能不能延伸,取決於兩件事:在半導體之外,台灣是否能進一步切入歐洲的非紅供應鏈;以及如何進一步將產業方面的連結,轉化成政治與安全上的保障。
作者為中山大學亞太事務英語學程助理教授,台灣智庫DIMEs中心總合外交組召集人

