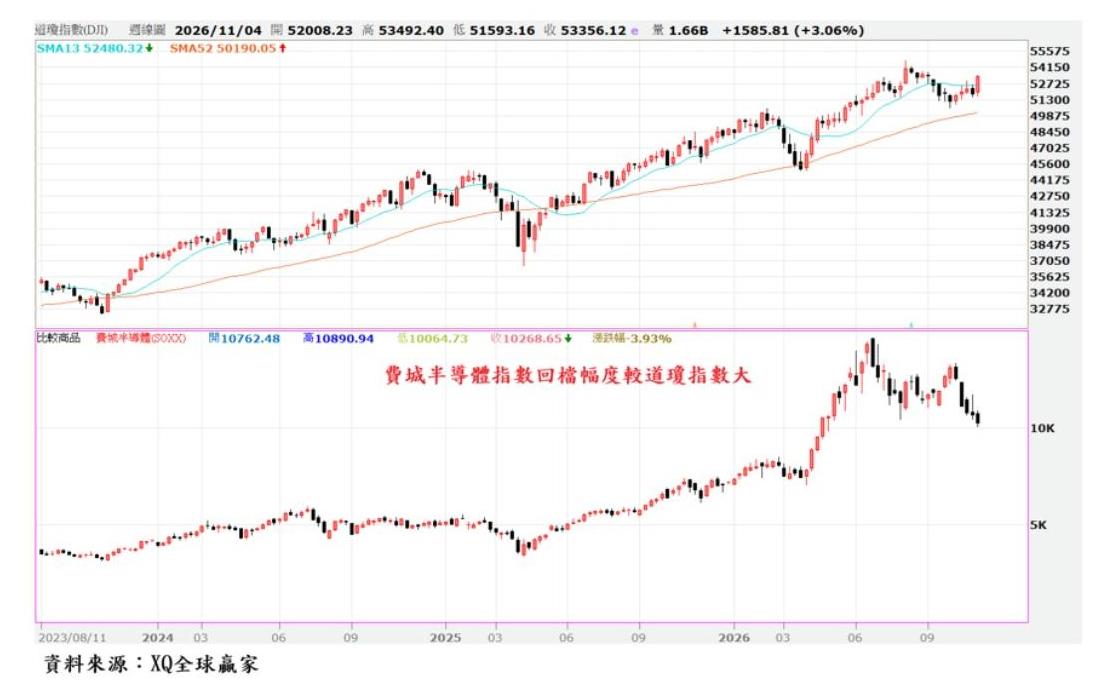
美國期中選舉結果揭曉,民主黨取得國會控制權,形成分立政府格局,市場預期未來兩年重大財政及政策變動將受到國會制衡,政治不確定性暫時降低。加上中東局勢可能降溫,國際油價大幅回落,美國十年期公債殖利率亦由高檔下滑至約4.88%,帶動市場風險偏好改善。道瓊工業指數選後單日大漲逾1,500點,重新站上53,000點,標普500與那斯達克指數同步收高,反映資金對政治風險下降的正面回應,但費城半導體指數持續下挫,顯示市場對選後的AI基礎建設是否受阻的疑慮加重。
然而,政治利多能否轉化為持續性多頭行情,仍須回歸經濟基本面、企業獲利與貨幣政策。美國10月ISM製造業PMI升至55.5,連續十個月處於擴張區間;非製造業PMI為54.5,服務業也維持成長,顯示美國經濟尚未出現明顯衰退。9月成屋年率銷售量約399萬戶,雖然月增1.5%,但仍處於相對低迷水準,反映高房貸利率對房市需求的壓抑。
通膨則是美股後市的重要變數。10月ISM製造業與服務業價格指數分別達75.2及73,顯示企業成本壓力仍高;9月PCE年增率升至3.6%,CPI年增率為3.7%,PPI月增1.3%、年增6.3%,物價尚未回到聯準會2%的政策目標。聯準會10月決議維持利率在3.75%至4.00%,顯示在經濟仍有韌性、通膨尚未有效降溫的情況下,短期大幅降息的空間有限。十年期公債殖利率即使近期回落,仍處相對高檔,若通膨再度升溫,市場可能重新調高利率預期,高本益比科技股將面臨估值壓力。
過去兩周美股四大指數呈現劇烈震盪及明顯類股分化。10月底,市場因大型科技企業財報、AI資本支出、融資成本及投資報酬率疑慮而調節科技股,那斯達克10月30日下跌2.86%,費城半導體指數跌勢更重。11月初政治不確定性降低,資金回流大型股,11月4日道瓊大漲3.03%,標普500上漲1.58%,那斯達克上漲1.44%,但費半反而下跌3.13%。這種指數與類股表現背離,顯示市場並非全面看好科技產業,而是重新調整不同產業的估值與資金權重。
圖、道瓊指數周K線與費城半導體指數
AI仍是未來數年的重要成長趨勢,但投資邏輯已由追逐算力轉向檢驗獲利。大型雲端業者持續投入龐大資本支出,若AI服務營收無法同步成長,將壓縮自由現金流並增加融資風險。此外,德州新任州長對資料中心擴建提出更嚴格的水電及地方資源要求,也凸顯AI基礎建設面臨能源、土地與監管限制。未來具有技術門檻、訂單能見度、穩健財務結構及實際獲利能力的企業,將比單純依賴題材與舉債擴張的公司更具投資價值。
台灣基本面穩健,出口與AI訂單強勁,景氣仍處擴張階段。台灣經濟目前最大的支撐來自AI、半導體及資通訊產品需求。財政部公布,2026年9月出口達872.2億美元,年增60.9%,創歷年單月新高;進口635.9億美元,年增51.7%。第三季出口達2,449.2億美元,年增44.6%;今年前九月出口累計6,615.5億美元,年增46.2%,顯示台灣外貿成長動能相當強勁。
進一步觀察出口結構,9月資通與視聽產品出口391.3億美元,占總出口44.9%,年增103%;電子零組件出口311.3億美元,占35.7%,年增45.3%。對美國出口年增106.2%,反映AI伺服器、雲端運算及半導體供應鏈需求仍然旺盛。經濟部公布的9月外銷訂單達1,142.1億美元,年增62.4%;第三季訂單3,151億美元,年增65%,前九月累計8,192億美元,年增56%,均顯示企業接單及未來生產能見度維持高檔。
不過,景氣並非所有產業同步繁榮。台灣經濟研究院公布,9月製造業景氣信號值由8月16.48分降至16.22分,燈號仍為代表景氣揚升的黃紅燈。電腦、電子產品及光學製品業受惠AI與雲端需求,持續維持繁榮紅燈,但部分傳統產業復甦速度相對有限。這表示台灣經濟仍由AI及出口產業帶動,產業間的景氣差異不容忽視。
外資動向近期賣超擴大,資金面成為台股最大壓力。過去兩個月,外資對台股的態度明顯轉趨保守。金管會統計,9月外資及陸資賣超上市櫃股票862.7億元,但單月仍淨匯入178.7億美元,顯示外資賣股與資金匯入並非完全同步。另一方面,市場交易統計彙整顯示,10月外資賣超規模進一步擴大,約達9,958億元;11月4日單日再賣超1,498.99億元,連續五個交易日賣超累計逾5,100億元,已對台股籌碼及市場信心形成明顯壓力。
外資賣超不等於所有資金立即匯出。央行資料指出,央行統計指出,今年7月1日至10月21日,外資大幅賣超台股1兆2,488億元,折合約387億美元;加計獲配股利等資金匯出,外資累計淨匯出達543億美元,同期間新台幣對美元貶值2.00%。這顯示外資撤出力道不僅反映在股票市場,也對新台幣匯率形成明顯壓力。
新台幣匯率偏弱,外資回流尚未形成。9月30日新台幣兌美元收在31.852元,10月中旬一度升值至31.895元附近,但隨外資賣股及美元需求增加,10月底轉為走貶,11月3日收在32.760元,11月4日進一步貶至32.821元,盤中一度接近32.90元,創逾一年半收盤低點。若以9月底至11月4日比較,新台幣約貶值3%,顯示台幣匯率偏弱情勢尚未改變。
圖、台股周K線與台幣匯率與外資買賣超
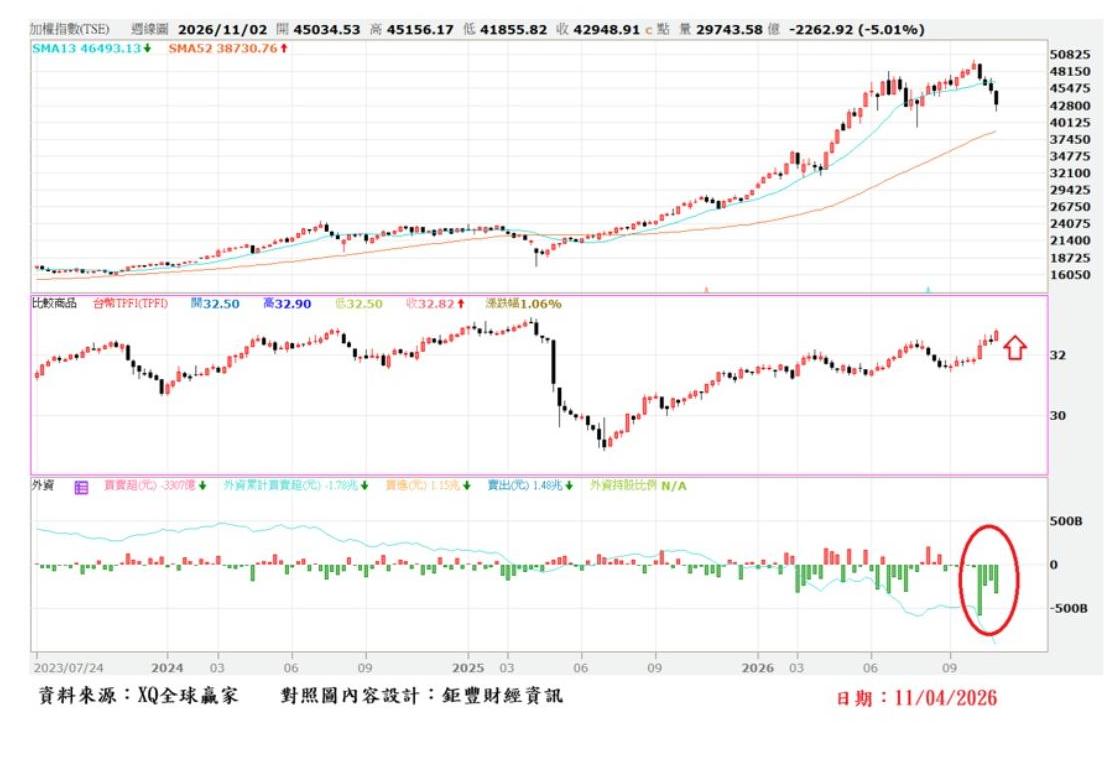
新台幣走貶有利出口商換算營收及部分外銷企業的價格競爭力,但對外資而言,若台股下跌同時伴隨匯率貶值,將產生股票與匯兌的雙重損失,可能進一步降低其持股意願。近期外資匯出壓力與出口商拋匯形成拉鋸,雖然出口商美元收入可提供部分支撐,但若外資持續大幅賣超,新台幣短期仍有貶值壓力。未來應特別觀察外資賣超是否收斂、匯率能否穩定,以及是否出現連續性資金回流。
台股基本面持續偏多,但籌碼面與技術面短期偏空。綜合台灣出口、外銷訂單及製造業景氣,台股中長期基本面仍具支撐,尤其台積電先進製程、先進封裝、AI伺服器、高速傳輸及半導體設備等產業,仍受惠全球AI投資需求。然而,費城半導體指數走弱、台積電ADR承壓,加上外資大幅提款及新台幣走貶,短期將限制台股反彈空間。近期指數劇烈震盪,顯示市場已由資金推升的強勢行情,轉入基本面與估值重新檢驗階段。
台股後市可分為三種情境:若美股科技股止跌、費半回穩,外資賣超縮小,新台幣不再快速貶值,台股有機會在權值股帶動下逐步止穩;若外資持續匯出、美元走強,且AI資本支出疑慮擴大,則高估值電子股仍可能面臨較深修正;若出口與接單持續強勁,但外資仍未回流,則指數可能呈現高檔震盪與類股輪動,個股表現將明顯優於大盤趨勢。
現階段較穩健的投資策略,宜保留一定比例現金、分批布局,聚焦企業獲利而非題材炒作。美股與台股的投資策略都應由追逐題材轉向重視獲利品質。核心部位可配置標普500、Nasdaq 100相關ETF,以及台積電等具全球競爭力、現金流穩健的龍頭企業;成長型衛星部位則可選擇先進封裝、高速傳輸、AI伺服器、雲端軟體及具獲利能力的記憶體企業。對於高估值、負自由現金流、過度依賴舉債擴張的公司,應降低持股比重。
整體資金配置建議維持六至七成股權資產、其中二至三成成長型部位,並保留約20%至30%的現金比重。若市場因利率攀升、外資持續賣超或AI估值修正而導致季線負乖離率幅度持續擴大,可依企業基本面分批布局,不宜一次投入全部資金。台股尤其應觀察外資買賣超、新台幣匯率、外資淨匯入及台積電ADR走勢是否同步改善,作為提高持股比重的重要依據。
總體而言,美國經濟仍具韌性,台灣出口及AI產業基本面也相當強勁,但股市並非只由經濟成長決定,利率、匯率、國際資金流向與企業估值同樣重要。現階段台股呈現基本面偏多、籌碼面偏空的矛盾格局,美股則進入AI產業價值重新評價階段。投資人不宜因短線反彈而追高,也不應因外資賣超便全面看空;應以企業獲利、現金流及合理估值作為選股依據,保留資金彈性,等待外資賣壓收斂、匯率止穩及市場評價回歸合理後,再逐步提高持股比重。

